В отзывах этой группы ценятся понятный остаток и небольшой объём ежедневных действий. Игра, простая запись и автоматическое откладывание — разные варианты поддержки, а не взаимоисключающие правила для всех.
Какими приложениями пользуются
Эти приложения упомянуты в разборе этой задачи. Открой каждое, чтобы сравнить сильные стороны и ограничения. Порядок списка не означает рейтинг пригодности.
Место 2. Оценка по отзывам: 82 из 100. Оценка в App Store: 4,7★ · 4 841 оценка
82из 100
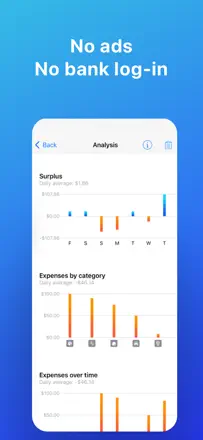
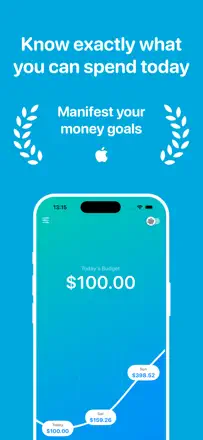
Минималистичный планировщик суточного бюджета: вводишь доходы, фиксированные расходы и цель накоплений, приложение делит остаток на дни месяца и показывает, сколько можно потратить сегодня. Не требует банковского соединения. Принципиально простой, но именно поэтому большинство пользователей наконец начинают соблюдать бюджет после лет неудач с другими приложениями.
Хвалят: Живой остаток «на сегодня» меняет психологию трат: не «сколько осталось в месяце», а «сколько есть прямо сейчас». Пользователи с СДВГ и финансовой тревожностью особо выделяют эту механику.
Жалуются: Нет прогноза остатка на будущие даты. Переменный доход (фриланс, сменный график) плохо вписывается в модель. Нет переноса баланса между месяцами.
Кому: Люди с фиксированным доходом, которые склонны тратить всё в начале месяца и хотят простой ориентир «сколько можно потратить сегодня».
Место 3. Оценка по отзывам: 81 из 100. Оценка в App Store: 4,8★ · 554 оценки
81из 100
Бюджетировщик от ежедневного остатка: указываешь доходы и постоянные расходы, приложение делит свободные деньги на дни и показывает, сколько можно потратить сегодня. Особенно хорошо подходит людям с импульсивными тратами.
Хвалят: Единственная цифра «сколько осталось на сегодня» даёт мгновенное понимание финансового состояния. Мультибюджетность. Виджет для Apple Watch. Единоразовая покупка.
Жалуются: После последних обновлений сломалась логика целей-накоплений. Нет импорта данных из других приложений. Начальная настройка требует значительных усилий.
Кому: Тем, кто хочет прожить месяц в рамках бюджета не разбираясь в категориях, особенно людям с импульсивными тратами или с синдромом дефицита внимания, которым нужна одна простая цифра.
Место 11. Оценка по отзывам: 76 из 100. Оценка в App Store: 4,8★ · 1 810 оценок
76из 100
Предельно простой ручной трекер: добавь статью, введи сумму, смотри остаток. Нет банковской синхронизации, нет автоматики: только то, что ввёл сам. Это делает его надёжным инструментом осознанности для людей с непостоянным доходом.
Хвалят: Один экран, десять секунд на запись. Полная свобода в создании категорий под любой сценарий. Нет принудительной привязки банка: данные остаются на устройстве.
Жалуются: Нет прогноза остатка или запланированных транзакций. Базовая версия ограничена по количеству записей. Нет синхронизации между устройствами.
Кому: Люди с нерегулярным доходом, студенты и те, кто хочет вести кассу вручную без каких-либо банковских подключений.
Место 51. Оценка по отзывам: 51 из 100. Оценка в App Store: 4,8★ · 85 741 оценка
51из 100
Qapital хорошо делает одно: превращает правила-триггеры в автоматические сбережения (округление до доллара, «правило 52 недель», процент от дохода). Осознание трат. Побочный эффект, не основная функция. Когда механизм работает, пользователи откладывают без усилий. Когда рвётся синхронизация с банком или блокируется вывод, поддержки фактически нет.
Хвалят: Гибкие правила-триггеры для автосбережения: округление чека, процент от поступления, еженедельный фиксированный взнос. Визуальные цели с прогресс-барами создают мотивацию продолжать откладывать.
Жалуются: Банковская синхронизация рвётся без предупреждения, и правила перестают срабатывать. Накопления замирают незаметно для пользователя. Вывод накопленных средств занимает значительно больше времени, чем заявлено, и иногда блокируется без объяснений. Закрытие аккаунта через приложение не работает, поддержка отвечает медленно.
Кому: Люди, которым нужна автоматизация сбережений по правилам, а не ручной бюджет. Готовые держать часть денег в приложении на коротком горизонте.